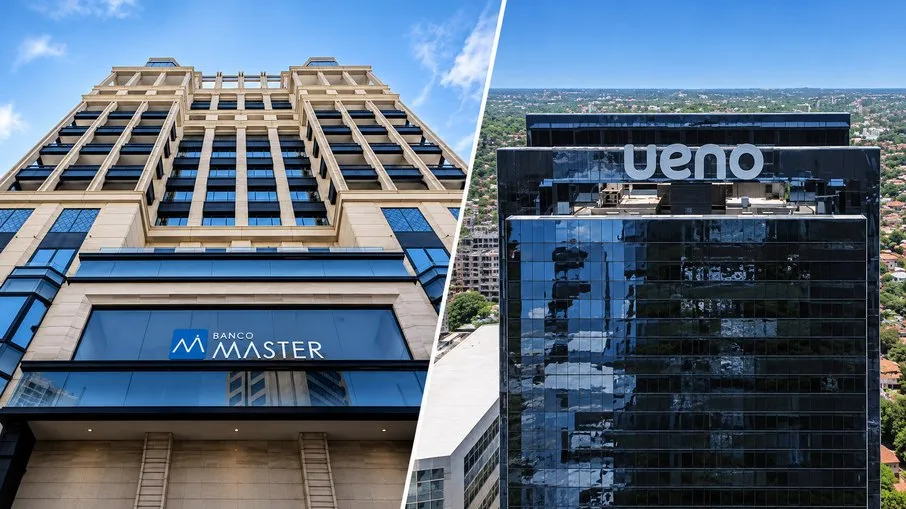
O escândalo financeiro que abalou o Paraguai ganhou contornos ainda mais graves e passou a chamar a atenção de todo o continente. A intervenção no Ueno Bank revelou suspeitas de operações financeiras destinadas a esconder prejuízos, empréstimos envolvendo empresas ligadas aos controladores e uma exposição expressiva de dinheiro público. O episódio atingiu o núcleo do poder político paraguaio e abriu uma comparação inevitável com o caso Banco Master, no Brasil.
Com aproximadamente 3 milhões de clientes, o Ueno Bank chegou a concentrar cerca de US$ 850 milhões em recursos de órgãos públicos paraguaios, incluindo dinheiro do Instituto de Previdência Social. A instituição teve suas operações interrompidas depois que o Banco Central identificou que seu índice de solvência havia caído para menos da metade do mínimo exigido pela legislação.
Mas a dimensão da crise não está apenas no tamanho do rombo financeiro. O que torna o episódio especialmente preocupante são as suspeitas de que operações envolvendo empresas relacionadas ao próprio grupo controlador tenham sido utilizadas para disfarçar a real situação patrimonial do banco.
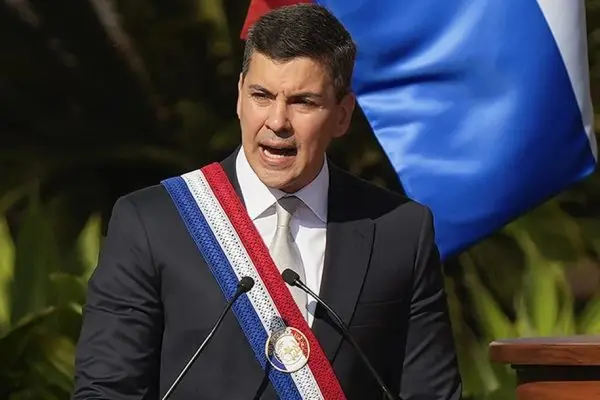
A crise também provocou um terremoto político. Santiago Peña, que havia mantido participação societária no grupo controlador até março de 2025, tornou-se alvo de acusações de conflito de interesses e pressão da oposição. Sua renúncia, em meio ao avanço de um processo de impeachment, ampliou a dimensão institucional do escândalo.
Operação de US$ 74,4 milhões é um dos principais focos da investigação
Uma das revelações mais graves envolve uma suposta operação simulada de venda de carteira de crédito no valor de US$ 74,4 milhões.
Segundo informações do Ministério Público paraguaio divulgadas pela imprensa, o Ueno teria utilizado uma empresa chamada Vinanzas S.A. para simular a aquisição de créditos problemáticos concedidos anteriormente a empresas relacionadas ao grupo controlador.
O mecanismo investigado chama atenção pela sequência das movimentações financeiras. A Vinanzas possuía apenas US$ 93,8 mil em caixa um dia antes da operação. Em seguida, recebeu um aporte de aproximadamente US$ 76 milhões e utilizou parte desse dinheiro para comprar a carteira de créditos do próprio Ueno.
A investigação aponta que os recursos utilizados na operação teriam origem em empréstimos concedidos pelo próprio banco a empresas intermediárias, que posteriormente transferiram os valores até a companhia responsável pela compra dos créditos.
Na prática, a suspeita é de que o dinheiro tenha circulado por diferentes empresas para permitir que a instituição apresentasse como vendida uma carteira de crédito que, na realidade, continuava vinculada à sua própria estrutura financeira.
O Ministério Público sustenta que a operação poderia impedir a identificação da verdadeira situação patrimonial do banco. Oito pessoas ligadas à instituição foram presas, enquanto outras 19 são investigadas no caso. As acusações ainda dependem de apuração e julgamento.
Relações políticas e fiscalização entram no centro do escândalo
A crise também colocou sob pressão os mecanismos de controle do sistema financeiro paraguaio.
O ex-presidente Santiago Peña tinha ligação societária anterior com o grupo controlador do Ueno. Além disso, Carlos Carvallo, que deixou a presidência do Banco Central após a intervenção, havia comandado a instituição financeira antes de assumir o órgão regulador.
Essas conexões alimentaram questionamentos sobre a independência da fiscalização e a capacidade das autoridades de identificar problemas antes que a situação chegasse ao colapso.
A oposição também levantou suspeitas sobre a exposição de recursos previdenciários e a movimentação de depósitos públicos. O caso passou a ser tratado como uma crise de confiança na relação entre governo, instituições financeiras e órgãos de controle.
A investigação agora precisa esclarecer quem autorizou as operações, quem se beneficiou das movimentações e se houve omissão de autoridades responsáveis pela supervisão bancária.
Banco Master apresenta semelhanças preocupantes
No Brasil, o escândalo do Banco Master também envolve suspeitas de operações financeiras irregulares, empresas relacionadas aos controladores e exposição de recursos públicos.
A instituição de Daniel Vorcaro foi liquidada pelo Banco Central em novembro de 2025, após uma grave deterioração financeira e a identificação de irregularidades que passaram a ser investigadas pela Polícia Federal.
Um dos principais focos da apuração envolve a negociação de carteiras de crédito com o Banco de Brasília (BRB). As operações movimentaram aproximadamente R$ 17 bilhões, e as investigações apontaram problemas em carteiras de crédito consignado que teriam sido negociadas sem lastro adequado.
A suspeita de utilização de estruturas empresariais para dar aparência de legitimidade a ativos financeiros também aproxima os dois episódios.
No caso paraguaio, a investigação aponta uma operação de recompra de créditos problemáticos com recursos que teriam circulado por empresas intermediárias. No Brasil, as apurações sobre o Master envolvem carteiras de crédito supostamente inexistentes e estruturas empresariais utilizadas nas transações.
Apesar das semelhanças, os mecanismos identificados e as responsabilidades de cada envolvido precisam ser analisados separadamente.
Dinheiro público e previdência ampliam a gravidade
Outro ponto em comum é a exposição de recursos destinados a finalidades públicas.
No Paraguai, o Ueno administrava aproximadamente US$ 850 milhões de órgãos estatais, incluindo recursos previdenciários. No Brasil, institutos de previdência de servidores de estados e municípios investiram recursos no Banco Master, colocando em risco valores destinados ao pagamento de aposentadorias e pensões.
A situação é particularmente delicada porque esses recursos não pertencem aos controladores das instituições financeiras. São valores vinculados a obrigações públicas e à segurança financeira de milhares de trabalhadores e aposentados.
No Paraguai, o Banco Central acionou mecanismos de proteção aos depositantes, com cobertura limitada por cliente. No Brasil, parte dos investimentos de institutos previdenciários não conta com a proteção do Fundo Garantidor de Créditos, o que amplia a preocupação com eventuais perdas.
A diferença está na resposta institucional
Embora os dois escândalos apresentem pontos de convergência, a reação das instituições nos respectivos países também merece atenção.
No Paraguai, a intervenção bancária foi acompanhada por prisões, renúncias de autoridades e uma crise política que atingiu diretamente a Presidência da República. A oposição pressionou pela responsabilização dos envolvidos e pela recuperação dos recursos expostos.
No Brasil, a liquidação do Master abriu uma extensa frente de investigações financeiras e judiciais, com questionamentos sobre a atuação de autoridades e a relação do controlador com diferentes setores do poder público.
O constitucionalista André Marsiglia chama atenção para o contraste entre os desdobramentos políticos dos dois casos. Na avaliação dele, enquanto o Paraguai apresentou consequências institucionais rápidas, o escândalo brasileiro continua cercado por disputas e questionamentos.
A diferença, entretanto, não deve ser confundida com uma conclusão sobre culpa ou inocência. Prisões, renúncias e investigações não substituem o julgamento das responsabilidades individuais.
Escândalos deixam alerta para toda a América do Sul
O caso Ueno mostra que o crescimento acelerado de uma instituição financeira, acompanhado de relações empresariais e políticas complexas, exige fiscalização rigorosa e transparência absoluta.
Quando operações suspeitas envolvem empresas ligadas aos controladores e recursos públicos, a responsabilidade das autoridades reguladoras se torna ainda maior.
A comparação com o Banco Master reforça a necessidade de esclarecer como essas estruturas funcionaram, quem autorizou as operações e por que os mecanismos de controle não conseguiram impedir o agravamento das crises.
O problema ultrapassa as fronteiras do Paraguai e do Brasil. A confiança no sistema financeiro depende de regras claras, fiscalização independente e responsabilização de quem utiliza instituições bancárias para operações irregulares.
A pergunta que permanece é incômoda: se o dinheiro público e os recursos previdenciários estavam expostos, onde estavam os mecanismos de fiscalização antes que os prejuízos se transformassem em escândalos de proporções nacionais?